Domain hausbauzentrum.de kaufen?
Wir ziehen mit dem Projekt
hausbauzentrum.de um.
Sind Sie am Kauf der Domain
hausbauzentrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausbauzentrum.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
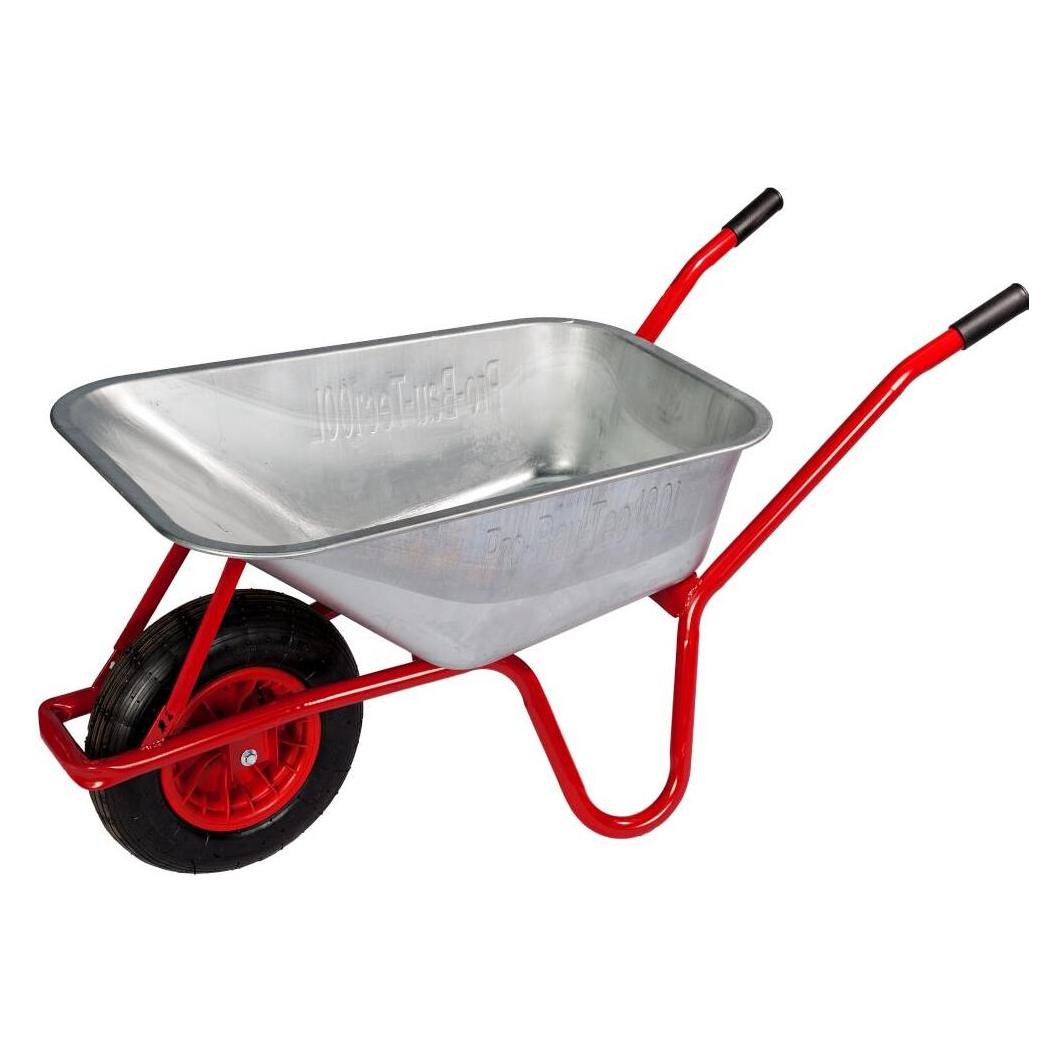
Pro-Bau-Tec Garten- und Bauschubkarre 100L Tragkraft 160kgDie Bauschubkarre für die ganz schweren Brocken. Verzinkte Stahlmulde mit einem Fassungsvermögen von 100 Liter. Die Schubkarre verfügt über eine Tragkraft von 160 kg und die Radgröße 4.00-8 auf Kunststofffelge in rot mit Kugellager. 100 L Tiefbettmulde Schlagfeste verzinkte Stahlmulde mit stabilem Muldenstützbügel Max. Tragkraft 160 kg Einteiliger, geschweißter, pulverbeschichteter 32 mm starker Rahmen mit Kippbügel Schwere, stabile Geasmtkonstruktion Luftrad 4.00-8 aus Kunststofffelge mit Kugellager Sicherheitskunststoffgriffe Maße (L x H x C): ca. 140 x 59 x 59 cm Maße Ladefläche (A x B x h): ca. 90 x 56 x 28.5 cm123,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pro-Bau-Tec Garten- und Bauschubkarre 85L Tragkraft 160kgVerzinkte Stahlmulde mit einem Fassungsvermögen von 85 Liter. Einteilig pulverbeschichteter 32 mm starker Rahmen in rot mit Muldenstützbügel. Radgröße 4.00-8 auf Kunststofffelge in rot mit Kugellager. 85 L Tiefbettmulde Schlagfeste verzinkte Stahlmulde mit stabilem Muldenstützbügel Max. Tragkraft 160 kg Einteiliger, geschweißter, pulverbeschichteter 32 mm starker Rahmen mit Kippbügel Sabile Geasmtkonstruktion Luftrad 4.00-8 aus Kunststofffelge mit Kugellager Sicherheitskunststoffgriffe Maße (L x H x C): ca. 140 x 59 x 59 cm Maße Ladefläche (A x B x h): ca. 89,5 x 58,3 x 25,3 cm120,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Außen Wand Bau Strahler schwenkbar Garten Beleuchtung Bewegungsmelder ALU LampeBeschreibung Dieser schwarze schwenkbare Außenstrahler aus Aluminium Druckguss kann auch als Baustrahler genutzt werden. Durch seinen eingebauten Bewegungsmelder (110°) kommt er hauptsächlich in Einfahrten und Eingangsbereichen zum Einsatz. Aufgrund seiner Schutzart IP44 ist er für den Außenbereich prädestiniert. Er liefert mit seinen 20 Watt und 1500 Lumen ein starkes kaltweißes Licht (6000K). Ein 'must have' für jeden Baustrahler Fan! m Vergleich zu normalen Leuchten verbrauchen LED Strahler einen minimalen Anteil an Strom und liegen im Verbrauch sogar unter Energiesparleuchten. Details Leuchte • Lampentyp: Wandleuchte • Material: Aluminium Druckguss • Farbe: schwarz • Lampenschirm: Glas, klar • Strahler schwenkbar • Bewegungsmelder: H:1-3m, 110° • bis 8m Erfassung • Schutzart: IP44 • Breite x Höhe x Tiefe in cm: 11 x 13 x 13 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: ja (fest verbaut) • Leistung Leuchtmittel: 1x 20 Watt • Lichtstrom: 1x 1500 Lumen • Lichtfarbe: kaltweiß • Stromversorgung: 230V, 50Hz Details Leuchtmittel • Typ: LED • Lichtstrom: 1500 Lumen • Energieverbrauch: 20 kWh/ 1000h • Nennleistungsaufnahme: 20 W (Watt) • Lichtfarbe: kaltweiß • Spannung: 220-240 V (Volt) • Frequenz: 50/60 Hz (Hertz) • Farbtemperatur: 6000 K (Kelvin) • Nennlebensdauer: 20000 h (Stunden) • Schaltzyklen: ca. 10000 x • Quecksilbergehalt: 0 mg (Milligramm) • Dimmbar: Nein • Anlaufzeit: Material: Aluminium Druckguss, Glas Strahler schwenkbar Bewegungsmelder: H:1-3m, 110° spritzwassergeschützt BxHxT: 11 x 13 x 13 cm17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
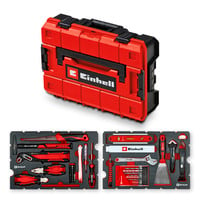
E-Case Werkzeugkoffer Renovierung, 78-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 78 -teilig Werkzeuge: Bits, Bohrer, Hammer, Maß, Spannungsprüfer, Zange Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant99,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Pro-Bau-Tec Garten- und Bauschubkarre 100L Tragkraft 160kgDie Bauschubkarre für die ganz schweren Brocken. Verzinkte Stahlmulde mit einem Fassungsvermögen von 100 Liter. Die Schubkarre verfügt über eine Tragkraft von 160 kg und die Radgröße 4.00-8 auf Kunststofffelge in rot mit Kugellager. 100 L Tiefbettmulde Schlagfeste verzinkte Stahlmulde mit stabilem Muldenstützbügel Max. Tragkraft 160 kg Einteiliger, geschweißter, pulverbeschichteter 32 mm starker Rahmen mit Kippbügel Schwere, stabile Geasmtkonstruktion Luftrad 4.00-8 aus Kunststofffelge mit Kugellager Sicherheitskunststoffgriffe Maße (L x H x C): ca. 140 x 59 x 59 cm Maße Ladefläche (A x B x h): ca. 90 x 56 x 28.5 cm123,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pro-Bau-Tec Garten- und Bauschubkarre 85L Tragkraft 160kgVerzinkte Stahlmulde mit einem Fassungsvermögen von 85 Liter. Einteilig pulverbeschichteter 32 mm starker Rahmen in rot mit Muldenstützbügel. Radgröße 4.00-8 auf Kunststofffelge in rot mit Kugellager. 85 L Tiefbettmulde Schlagfeste verzinkte Stahlmulde mit stabilem Muldenstützbügel Max. Tragkraft 160 kg Einteiliger, geschweißter, pulverbeschichteter 32 mm starker Rahmen mit Kippbügel Sabile Geasmtkonstruktion Luftrad 4.00-8 aus Kunststofffelge mit Kugellager Sicherheitskunststoffgriffe Maße (L x H x C): ca. 140 x 59 x 59 cm Maße Ladefläche (A x B x h): ca. 89,5 x 58,3 x 25,3 cm120,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
LED Außen Wand Bau Strahler schwenkbar Garten Beleuchtung Bewegungsmelder ALU LampeBeschreibung Dieser schwarze schwenkbare Außenstrahler aus Aluminium Druckguss kann auch als Baustrahler genutzt werden. Durch seinen eingebauten Bewegungsmelder (110°) kommt er hauptsächlich in Einfahrten und Eingangsbereichen zum Einsatz. Aufgrund seiner Schutzart IP44 ist er für den Außenbereich prädestiniert. Er liefert mit seinen 20 Watt und 1500 Lumen ein starkes kaltweißes Licht (6000K). Ein 'must have' für jeden Baustrahler Fan! m Vergleich zu normalen Leuchten verbrauchen LED Strahler einen minimalen Anteil an Strom und liegen im Verbrauch sogar unter Energiesparleuchten. Details Leuchte • Lampentyp: Wandleuchte • Material: Aluminium Druckguss • Farbe: schwarz • Lampenschirm: Glas, klar • Strahler schwenkbar • Bewegungsmelder: H:1-3m, 110° • bis 8m Erfassung • Schutzart: IP44 • Breite x Höhe x Tiefe in cm: 11 x 13 x 13 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: ja (fest verbaut) • Leistung Leuchtmittel: 1x 20 Watt • Lichtstrom: 1x 1500 Lumen • Lichtfarbe: kaltweiß • Stromversorgung: 230V, 50Hz Details Leuchtmittel • Typ: LED • Lichtstrom: 1500 Lumen • Energieverbrauch: 20 kWh/ 1000h • Nennleistungsaufnahme: 20 W (Watt) • Lichtfarbe: kaltweiß • Spannung: 220-240 V (Volt) • Frequenz: 50/60 Hz (Hertz) • Farbtemperatur: 6000 K (Kelvin) • Nennlebensdauer: 20000 h (Stunden) • Schaltzyklen: ca. 10000 x • Quecksilbergehalt: 0 mg (Milligramm) • Dimmbar: Nein • Anlaufzeit: Material: Aluminium Druckguss, Glas Strahler schwenkbar Bewegungsmelder: H:1-3m, 110° spritzwassergeschützt BxHxT: 11 x 13 x 13 cm17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.